Private Baufinanzierung
Ihr Zuhause. Solide finanziert.
Bauen, kaufen oder modernisieren: Wir begleiten Sie vom ersten Kassensturz bis zur Auszahlung und wissen, worauf Banken achten.
Bevor es losgeht
Die Fragen, die sich jeder stellt.
- Was können wir uns leisten?
- Das hängt nicht nur vom Kaufpreis ab, sondern von Ihrem Einkommen, Ihren laufenden Ausgaben und Ihrem Eigenkapital. Wir rechnen das gemeinsam mit Ihnen durch, so wie es auch eine Bank tun würde. Danach kennen Sie einen Rahmen, der zu Ihrem Alltag passt.
- Bekommen wir die Finanzierung überhaupt?
- Die Zusage gibt am Ende die Bank. Wir wissen aber, worauf Banken achten, weil wir selbst lange auf dieser Seite saßen. Deshalb sehen wir früh, wo es haken könnte, und bereiten Ihre Unterlagen so vor, dass die Bank gut entscheiden kann.
- Ist das Angebot unserer Hausbank gut?
- Vielleicht. Ob es wirklich passt, zeigt erst der Vergleich. Wir holen Angebote verschiedener Banken ein und erklären Ihnen verständlich, worin sie sich unterscheiden: nicht nur beim Zins, sondern auch bei Laufzeit, Tilgung und Flexibilität.
- Was passiert, wenn sich unterwegs etwas ändert?
- Ein neuer Job, Nachwuchs, höhere Baukosten: Das Leben hält sich selten an den Finanzierungsplan. Sie haben bei uns einen festen Ansprechpartner, der Ihre Finanzierung kennt und mit Ihnen und der Bank eine Lösung sucht. Auch später, wenn die Anschlussfinanzierung ansteht.
Unsere Leistungen
Wobei wir Ihnen helfen.
Kaufen, bauen oder anschlussfinanzieren
Für die Wohnung, die Sie kaufen, das Haus, das Sie bauen, oder wenn Ihre Zinsbindung ausläuft und es mit der Finanzierung weitergehen soll.
Modernisieren und energetisch sanieren
Neue Heizung, Dämmung, neue Fenster oder ein Umbau: Wir kümmern uns um die passende Finanzierung.
Kapital aus Ihrer bestehenden Immobilie
Ihr Haus oder Ihre Wohnung ist schon zu einem guten Teil abbezahlt? Dann kann sie als Sicherheit für neues Kapital dienen, etwa für eine Modernisierung.
Vorläufige Finanzierungsbestätigung
Damit treten Sie beim Verkäufer oder Bauträger als ernsthafter Käufer auf. Sie zeigt, dass Ihre Finanzierung grundsätzlich machbar ist. Die Kreditzusage selbst gibt später die Bank.
Bank finden und Angebote vergleichen
Wir wählen passende Banken aus, holen Angebote ein und erklären Ihnen in Ruhe die Unterschiede. Die Finanzierung, für die Sie sich entscheiden, vermitteln wir.
So läuft es ab
In vier Schritten zu Ihrer Finanzierung.
Wir sagen Ihnen bei jedem Schritt, was als Nächstes passiert und was Sie dafür tun müssen.
- 1
Gespräch
Sie erzählen uns von Ihrem Vorhaben und Ihrer Situation. Wir hören zu und sagen Ihnen offen, wie wir es einschätzen.
- 2
Unterlagen und Einschätzung
Sie geben uns Ihre Unterlagen auf einem sicheren Weg, den wir mit Ihnen abstimmen. Wir sehen sie mit dem Blick einer Bank durch und sagen Ihnen, wo Sie stehen.
- 3
Bankauswahl und Angebote
Wir wählen passende Banken aus, holen Angebote ein und erklären Ihnen die Unterschiede. Sie entscheiden.
- 4
Begleitung bis zur Auszahlung
Wir klären Rückfragen der Bank und bleiben an Ihrer Seite, bis das Geld ausgezahlt ist.
Wer Sie berät
Persönlich beraten von zwei ehemaligen Bankvorständen.
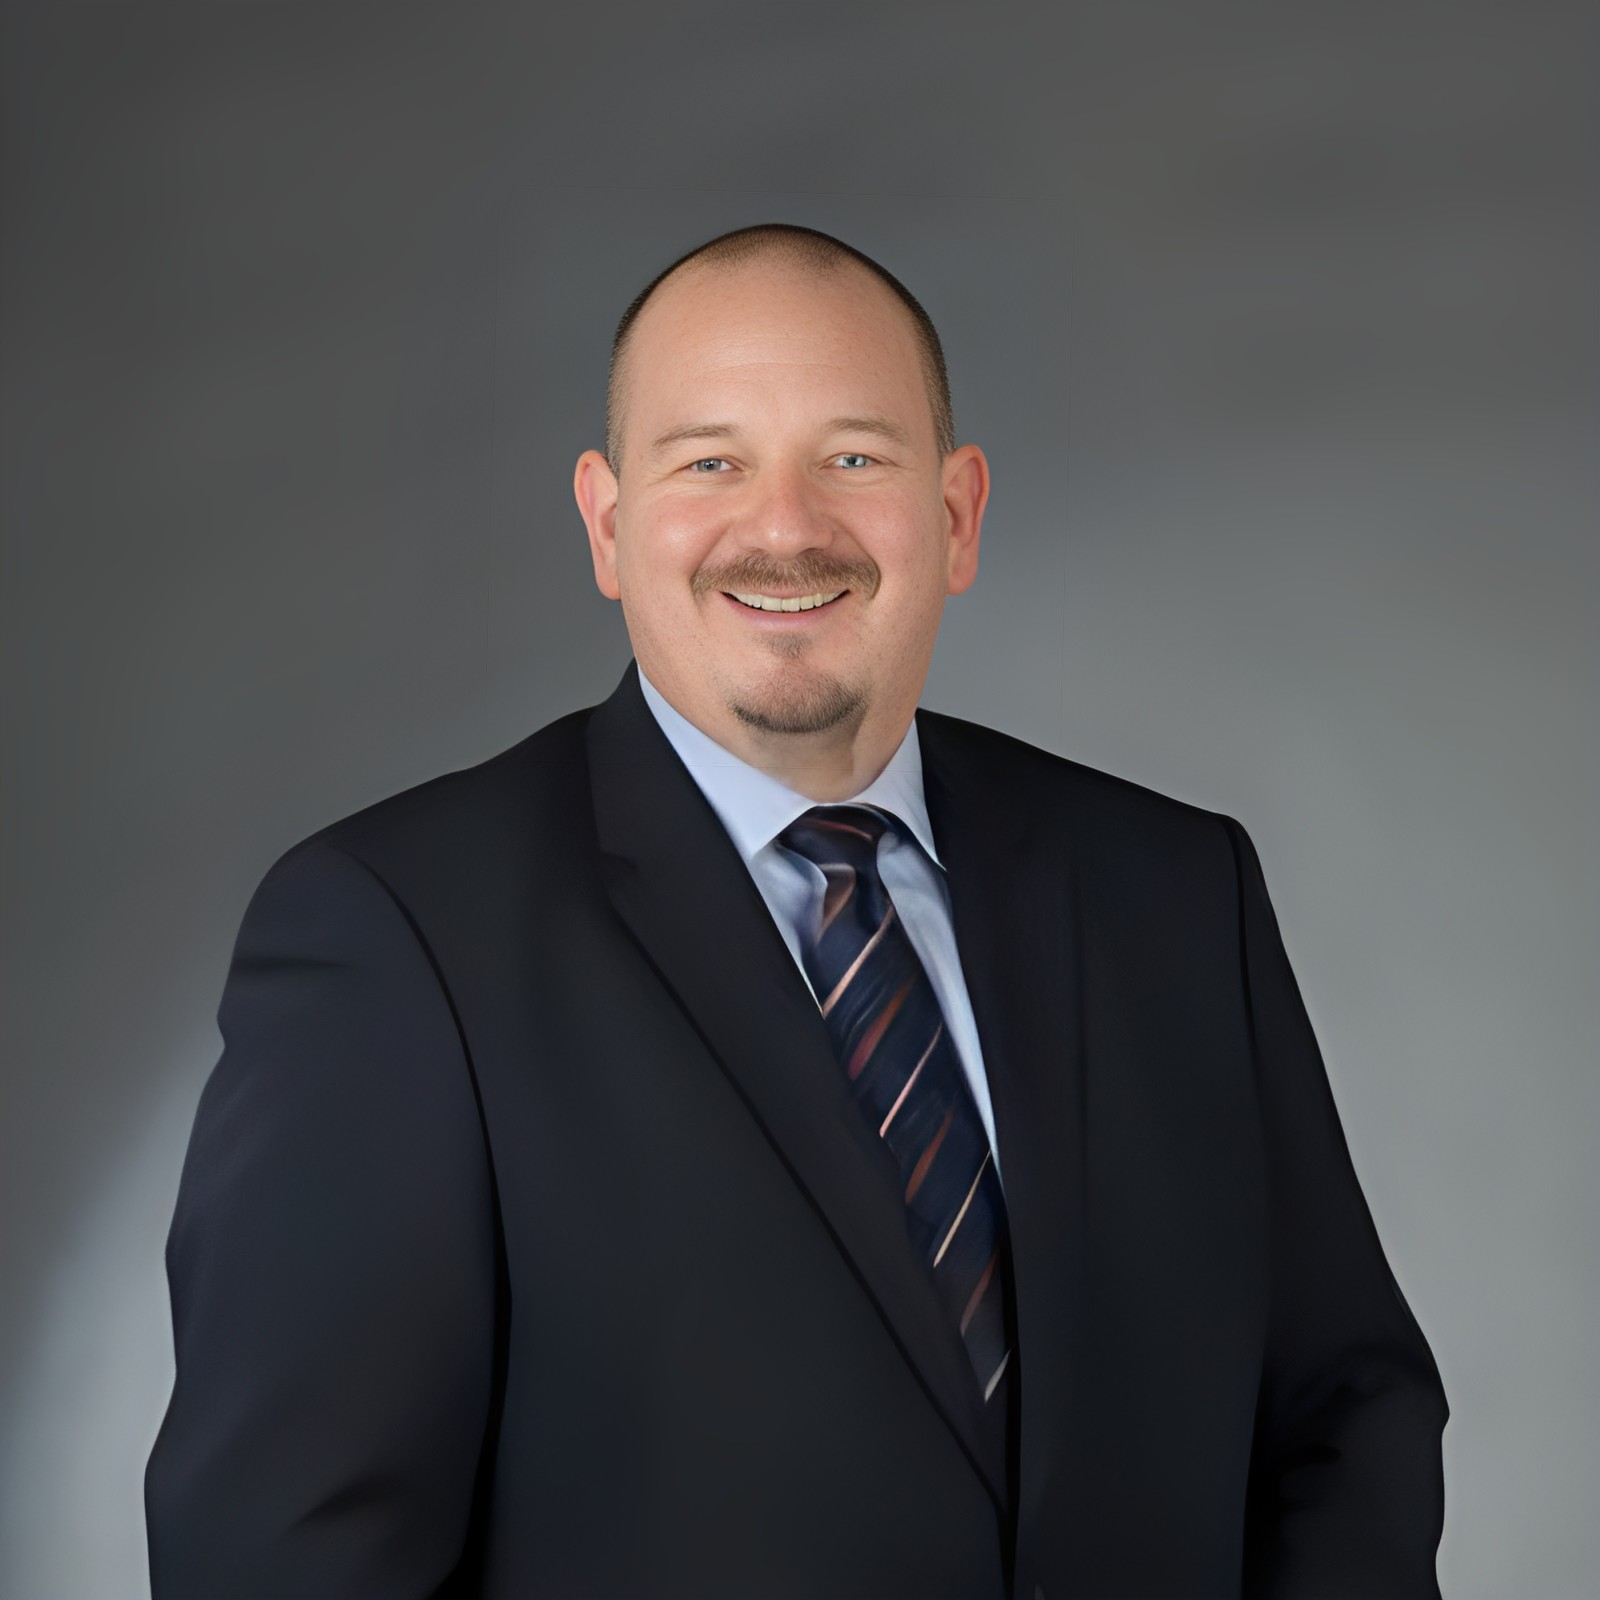
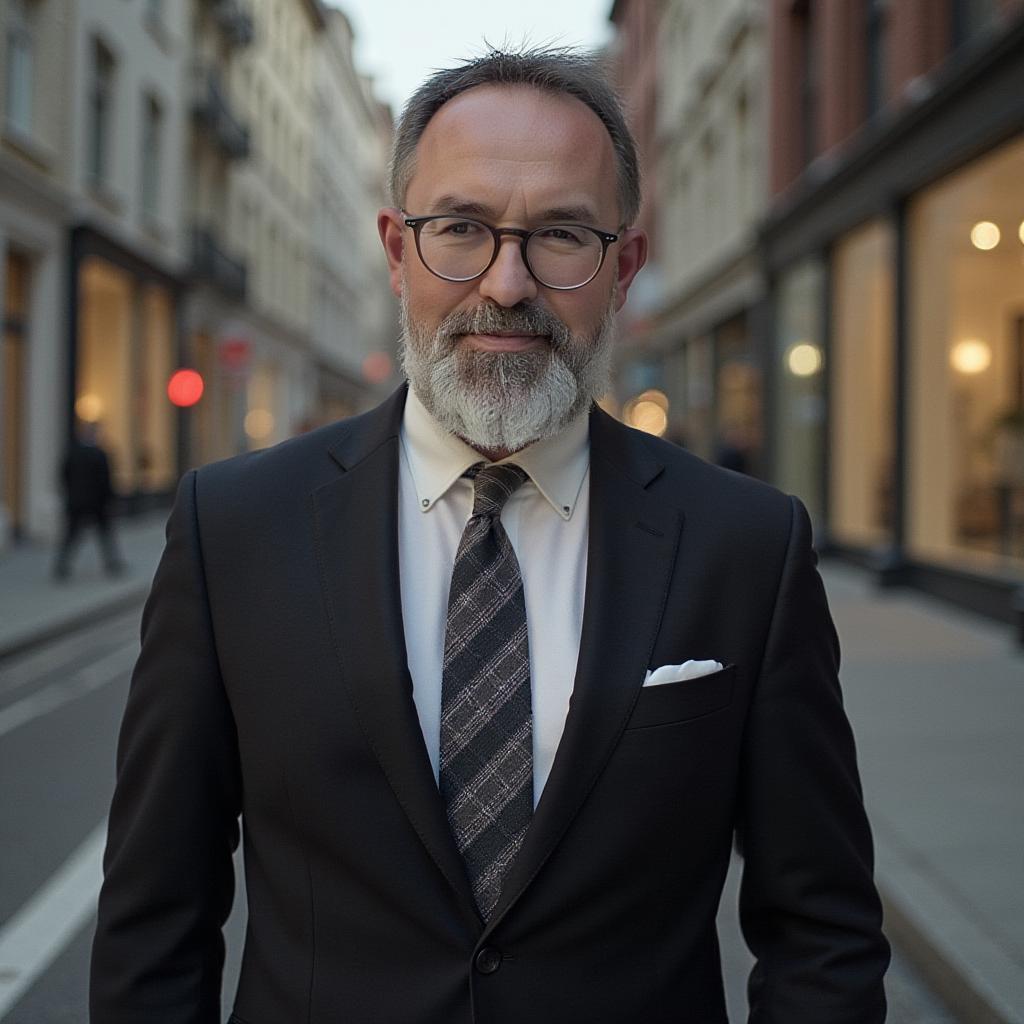
Sie sprechen direkt mit Menschen, die Bankentscheidungen jahrelang selbst getroffen haben. Nicht mit einem Callcenter, sondern mit Dirk Schlenker oder Rolf Scheidt.
Mehr über FinbroxHäufige Fragen
Was Bauherren und Käufer uns oft fragen.
Weitere Antworten finden Sie in unseren FAQ.
Wie viel Eigenkapital brauchen wir?
Als Faustregel sollten mindestens die Kaufnebenkosten aus Eigenkapital kommen, also Grunderwerbsteuer, Notar und gegebenenfalls Makler. Je mehr Eigenkapital Sie einbringen, desto günstiger ist meist der Zins. Es gibt aber auch Lösungen mit weniger Eigenkapital. Das hängt von Ihrem Einkommen und der Immobilie ab.
Welche Unterlagen brauchen wir?
Typischerweise Ausweis, Einkommensnachweise der letzten drei Monate, den letzten Steuerbescheid (bei Selbstständigen die letzten zwei), Nachweise über Ihr Eigenkapital sowie Exposé, Grundriss und Wohnflächenberechnung der Immobilie. Bei einem Neubau kommen Bauvertrag und Baubeschreibung dazu. Wie Sie uns die Unterlagen sicher übermitteln, besprechen wir mit Ihnen. Bitte senden Sie sie nicht per E-Mail.
Wie lange dauert es bis zur Zusage?
Das hängt vor allem davon ab, wie schnell Ihre Unterlagen vollständig sind, und von der Bearbeitungszeit der Bank. Nach der Sichtung Ihrer Unterlagen nennen wir Ihnen einen realistischen Zeitrahmen.
Was kostet die Beratung?
Das hängt von Ihrem Vorhaben und dem Leistungsumfang ab. Bevor für Sie Kosten entstehen, erhalten Sie von uns eine transparente Aufstellung.
Wann sollten wir uns um die Anschlussfinanzierung kümmern?
Am besten ein bis drei Jahre, bevor Ihre Zinsbindung ausläuft. Mit einem sogenannten Forward-Darlehen können Sie sich den Zins schon heute für später sichern. Wir vergleichen das Angebot Ihrer Hausbank mit anderen Banken.
Die Inhalte dieser Seite sind allgemeine Informationen und ersetzen keine individuelle steuerliche, rechtliche oder förderrechtliche Beratung. Eine Finanzierungszusage kann ausschließlich das finanzierende Institut erteilen.
Erstgespräch
Erzählen Sie uns von Ihrem Vorhaben.
Ein paar grobe Angaben genügen. Wir melden uns bei Ihnen und vereinbaren ein erstes Gespräch.
Ihre Anfrage sehen sich Dirk Schlenker und Rolf Scheidt persönlich an.
Lieber gleich Zahlen sehen? Der Quick-Check Baufinanzierung gibt Ihnen in wenigen Minuten eine erste Einschätzung.
Möchten Sie die Zeit bis dahin nutzen? Mit dem Quick-Check sehen Sie in wenigen Minuten, wo Sie stehen.